
Ist eine Glasversicherung sinnvoll? Das müssen Sie wissen
Ratgeber · aktualisiert 2026-08-03
Glasbruch kann teuer werden – ob bei Fenstern, Glastüren oder Glaselementen in Haus und Auto. Doch lohnt sich eine zusätzliche Glasversicherung? Die Antwort hängt von mehreren Faktoren ab. In diesem Ratgeber erfahren Sie, welche Schäden abgedeckt sind, wo die Grenzen liegen und für wen eine Glasversicherung wirklich sinnvoll ist.
Was deckt eine Glasversicherung ab?
Eine Glasversicherung ist eine Zusatzversicherung, die speziell Schäden an Glas- und transparenten Kunststoffelementen abdeckt. Dazu gehören:
- Fenster und Glastüren (Einfachglas und Isolierglas)
- Balkongeländer und Verglasungen
- Glaseinsätze in Haustüren
- Spiegel und Spiegelglasscheiben
- Glaskamine und Kaminscheiben
- Duschkabinen und Badewanneneinfassungen
- Größere Schiebetüren aus Glas
Der Versicherungsschutz greift in der Regel bei Bruchschäden durch äußere Einwirkung – etwa Steinschlag, Hagel, Unfälle oder Vandalismus. Manche Tarife zahlen auch bei Glasbruch ohne erkennbare Ursache.
Unterschied zur Hausrat- und Gebäudeversicherung
Viele Menschen glauben, dass ihre bestehende Versicherung Glasbruch bereits abdeckt. Das ist oft nicht der Fall oder nur sehr begrenzt.
Hausratversicherung: Sie schützt Möbel, Einrichtung und bewegliche Gegenstände vor Schäden durch Brand, Leitungswasser oder Einbruch. Glasbruch an Fenstern und Türen wird normalerweise nicht mitversichert – hier greift die Gebäudeversicherung des Vermieters oder Eigentümers.
Gebäudeversicherung: Diese ist Sache des Hauseigentümers und sollte die Gebäudehülle – also auch Fenster – schützen. Allerdings sind die Leistungen oft begrenzt: Manche Policen zahlen nur einen Bruchteil der Reparaturkosten oder greifen nur bei bestimmten Schadensursachen.
Eine separate Glasversicherung füllt diese Lücke. Sie bietet umfassenden, unkomplizierten Schutz speziell für Glasschäden – ohne lange Diskussionen mit anderen Versicherern, wer zahlt.
Für wen ist eine Glasversicherung sinnvoll?
Die Entscheidung hängt von Ihrer persönlichen Situation ab:
Besonders sinnvoll bei:
- Großflächigen Verglasungen: Viel Glas bedeutet höheres Bruchrisiko – Wintergärten, Glasschiebetüren, moderne Fassaden
- Lage in Hagelregionen: In bestimmten Bundesländern ist Hagelschlag häufiger
- Dachflächenfenster: Sie sind anfälliger für Witterungseinflüsse und Hagel
- Alte oder einfache Einfachverglasung: Dünneres Glas bricht leichter
- Beruf oder Hobbygeräte: Wer handwerklich tätig ist oder Werkzeuge in Reichweite lagert, hat erhöhtes Risiko
- Lage an vielbefahrenen Straßen: Steinschlag durch Verkehr ist eine reale Gefahr
- Haustiere oder Kinder: Spielbälle, herumfliegende Gegenstände – Bruchrisiken sind größer
Weniger sinnvoll bei:
- Kleine Wohnfläche mit wenigen Fenstern
- Moderne Fenster mit stabiler Wärmeschutzverglasung
- Wohnung in ruhiger, geschützter Lage
- Bereits gute Gebäudeversicherung mit Glasbruch-Zusatz
Was kostet eine Glasversicherung?
Die Beiträge sind meist moderat und hängen ab von: Wohnfläche, Art und Anzahl der Glaselemente, Region und Selbstbeteiligung. Manche Versicherungen bieten die Glasversicherung schon ab wenigen Euro monatlich an – wenn das Bruchrisiko gering ist. Andere berechnen nach Quadratmeterzahl Verglasung. Ein Vergleich mehrerer Anbieter lohnt sich.
Worauf Sie beim Abschluss achten sollten
- Deckungssumme prüfen: Ist sie hoch genug für große Glasflächen?
- Schadensursachen: Sind Bruch durch Vandalismus, Hagel und Schneelast abgedeckt?
- Selbstbeteiligung: Wie hoch ist sie? Kann man sie senken?
- Wartungs- und Reparaturklauseln: Gibt es Bedingungen an die Instandhaltung?
- Glaseinsätze in Türen: Sind diese mitversichert?
- Schaden dokumentieren: Im Schadensfall hilft ein Foto weiter – ebenso wie ein Leistungsverzeichnis der vorhandenen Glaselemente
Was tun bei akutem Glasbruch?
Falls Sie bereits Glasbruch haben und schnelle Hilfe brauchen, ist eine sofortige Notversicherung sekundär – Sicherheit geht vor. Sichern Sie zuerst den Bereich ab: Betroffene Zimmer abriegeln, Kinder und Haustiere fernhalten, große Glassplitter nur mit Handschuhen aufkehren. Bei einem Loch in der Scheibe erreichen Sie die Notruf-Hotline 01579 2829776 – rund um die Uhr.
Die Fachkraft des Glaser-Partnerbetriebs vor Ort sichert das Fenster zunächst ab – durch Notsicherung mit Sperrholz – und kümmert sich um die endgültige Verglasung. Mit Ihrer Versicherungspolice können Sie die Rechnung später einreichen.
Fazit: Glasversicherung ja oder nein?
Eine Glasversicherung ist sinnvoll, wenn Sie überdurchschnittlich viel Glas im Haus haben, in einer Risikolage wohnen oder die Sorge vor teuren Reparaturen Sie belastet. Für kleine Wohnungen in ruhigen Gegenden ist sie oft entbehrlich – eine gute Gebäudeversicherung kann hier ausreichen. Am besten: Überprüfen Sie Ihren aktuellen Versicherungsschutz und kalkulieren Sie die Quote (Beitrag × Jahre bis zum wahrscheinlichen Bruch). So treffen Sie die richtige Entscheidung für Ihre Situation.
Akuter Glas-Notfall? Wir helfen.
24/7 erreichbar · geprüfte Glaser-Partner vor Ort in NRW & Berlin.
Häufige Fragen
01Zahlt die Hausratversicherung bei Glasbruch an Fenstern?+
Nein, in der Regel nicht. Die Hausratversicherung schützt nur bewegliche Gegenstände wie Möbel und Einrichtung. Fenster und Glastüren sind Teil der Gebäudehülle und fallen unter die Gebäudeversicherung des Eigentümers – oder bei Mietern unter dessen Police. Eine separate Glasversicherung bietet hierfür besseren Schutz.
02Ist Glasbruch durch Hagel versichert?+
Das hängt vom Tarif ab. Viele Glasversicherungen decken Hagelschäden ab, manche aber nur, wenn auch die Hausrat- oder Wohngebäudeversicherung Hagelschäden einschließt. Prüfen Sie vor Abschluss die Bedingungen – vor allem in Hagelregionen ist das ein wichtiger Punkt.
03Was ist der Unterschied zwischen Einfachglas und Isolierglas?+
Einfachglas ist eine einzelne Glasscheibe und älter, weniger stabil und weniger wärmeschutz-wirksam. Isolierglas (oder Wärmeschutzglas) besteht aus zwei oder drei Scheiben mit Luftraum dazwischen und ist moderner, bruchfester und energieeffizienter. Beide können in einer Glasversicherung versichert sein, aber unterschiedliche Reparaturkosten verursachen.
04Kann ich eine Glasversicherung als Mieter abschließen?+
Ja, aber mit Einschränkung. Viele Versicherer erlauben es, dass der Mieter Glasversicherung für Fenster und Glastüren abschließt – mit schriftlicher Genehmigung des Vermieters. Für eingebaute Elemente wie Dachfenster kann dies schwieriger sein. Fragen Sie vor Abschluss nach.
05Was muss ich im Schadensfall tun?+
Dokumentieren Sie den Schaden fotografisch und rufen Sie sofort Ihren Versicherer an. Bei größeren Schäden sollte auch der Schadenort nicht verändert werden, bis der Versicherer oder ein Sachverständiger vor Ort war. Für schnelle Notversorgung bei offenem Loch kontaktieren Sie einen Glasnotdienst – bei Bedarf 01579 2829776.
Weitere Ratgeber
 Fenster eingeschlagen – Sofortmaßnahmen und richtige ReaktionEin eingeschlagenes Fenster stellt eine unmittelbare Sicherheitsgefahr dar. Erfahren Sie, wie Sie den Bereich sofort sichern und richtig reagieren.→
 Schaufenster kaputt – Was Sie jetzt tun müssenEin beschädigtes Schaufenster gefährdet Sicherheit und Betrieb. Lesen Sie, wie Sie sofort richtig handeln und welche Schritte zur schnellen Reparatur führen.→
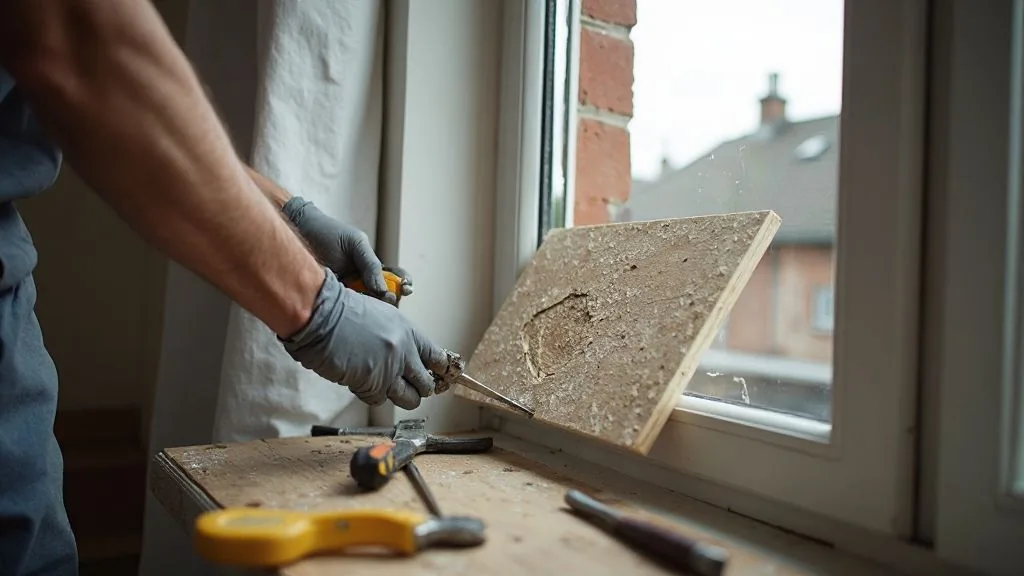 Fenster Notsicherung: Provisorischer Schutz bis zur VerglasungEin beschädigtes Fenster braucht sofortige Sicherung. Erfahren Sie, wie eine fachgerechte Notsicherung Ihr Zuhause schützt – dicht, warm und einbruchsicher über Nacht.→